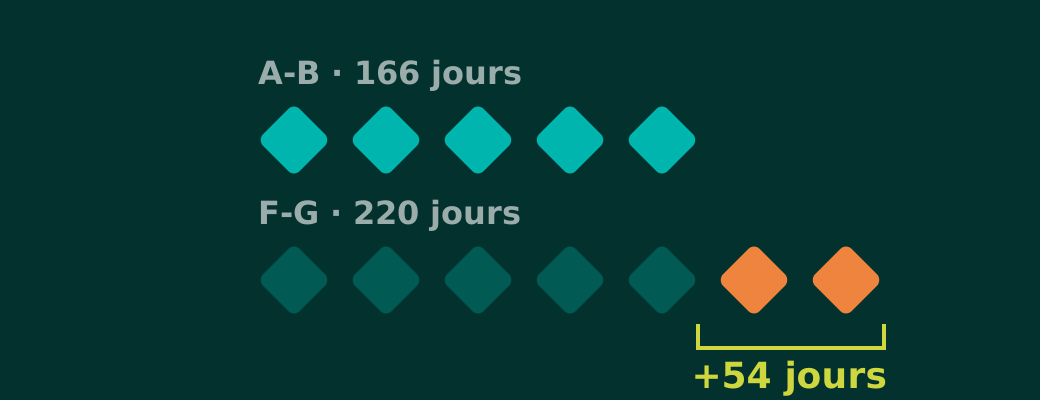
Au deuxième trimestre 2026, un logement classé F ou G reste en commercialisation 220 jours en moyenne, contre 166 jours pour un logement classé A ou B situé dans le même code postal — soit 54 jours d’écart. Cet écart s’est creusé de sept jours en un trimestre, alors même que la décote de prix, elle, n’a pas bougé. Dans 88,3 % des marchés locaux mesurés par La Vigie de GoFlint, la passoire part plus lentement que le logement performant.
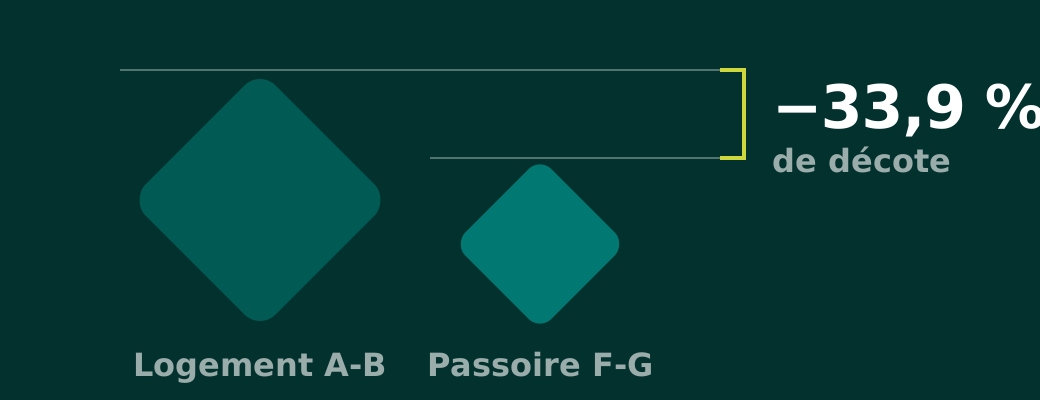
Tout le monde connaît la première pénalité : le prix. Un logement F-G se vend 33,9 % moins cher au m² qu’un logement A-B du même code postal.
La seconde est invisible dans les statistiques habituelles : le temps. Et c’est elle qui a bougé ce trimestre.
Source : La Vigie de GoFlint, T2 2026, 5 742 points de mesure.
L’accélération n’a pas profité aux deux — version interactive.
Le marché dans son ensemble s’est accéléré : les deux catégories se vendent plus vite qu’au trimestre précédent. Mais les logements performants ont gagné 15 jours quand les passoires n’en gagnaient que 8. L’accélération n’a pas profité aux deux de la même manière.
Pour un vendeur, ces 54 jours ne sont pas une abstraction. Ce sont deux mois de crédit relais, de charges, de taxe foncière et d’immobilisation supplémentaires — un coût réel qui n’apparaît sur aucun mandat.
Comme sur l’ensemble de nos publications, Paris est tenu à l’écart des repères nationaux. La capitale obéit à des dynamiques qui lui sont propres — budget d’entrée, rareté de l’offre — et ressort systématiquement hors norme : décote la plus faible de France (−11,5 %) et délai inversé, la passoire y partant 68 jours plus vite que le logement performant. Les moyennes nationales citées ici ne lui sont pas applicables.
C’est le résultat le plus contre-intuitif de cette édition, et il se vérifie désormais sur deux trimestres consécutifs : la corrélation entre la décote de prix et l’écart de délai est nulle (0,02 au T2 2026, −0,01 au T1).
Nuage de points décote / écart de délai — version interactive.
Autrement dit, ce ne sont pas les marchés qui décotent le plus qui vendent le plus lentement. Ce sont deux pénalités indépendantes, avec deux géographies différentes.
Le Morbihan décote deux fois moins que la Haute-Vienne et affiche pourtant une attente plus longue. Le Haut-Rhin décote de 41,9 % sans le moindre allongement de délai.
Écart de délai par département — version interactive.
Un vendeur qui ne regarde que le prix affiché dans son secteur n’a donc aucune indication sur le temps qu’il va attendre. Et un investisseur qui raisonne en rendement sans intégrer la durée de portage sous-estime son coût de sortie.
Paris, seule exception
Paris est le seul marché où le signe s’inverse : une passoire y part 68 jours plus vite qu’un logement performant — 200 jours contre 269.
L’explication tient au budget d’entrée. À 11 247 €/m² pour une passoire contre 12 750 €/m² pour un bien A-B, l’étiquette n’est plus le critère de choix : elle est ce qui rend l’achat possible. Dans la capitale, la passoire est le seul point d’accès au marché pour une partie des acquéreurs, et elle se vend comme tel.
Pourquoi l’écart se creuse
Deux mécanismes se cumulent, tous deux liés au financement plutôt qu’au prix.
Le crédit se retend. La BCE a relevé ses taux directeurs de 0,25 point le 11 juin 2026, sa première hausse depuis septembre 2023. L’OAT 10 ans, à 3,67 % début juin, est depuis repassée au-dessus de 4 %. Le taux moyen sur 20 ans est passé de 3,28 % au T1 à 3,37 % en juin.
L’acheteur naturel de la passoire s’est retiré. L’investissement locatif ne représente plus que 16 % des ventes selon le réseau Laforêt, contre des niveaux nettement supérieurs avant la fin du dispositif Pinel. Or la passoire était son produit : décotée, rentable une fois rénovée. Avec l’interdiction de location des logements G depuis 2025 et celle des F programmée pour 2028, cette sortie s’est fermée. Plusieurs banques ne retiennent d’ailleurs plus les loyers futurs d’un bien F-G dans le calcul de capacité d’emprunt sans plan de travaux présenté.
Quand une catégorie de biens perd son acheteur de référence sans que le vendeur ajuste son prix, le marché ne se réajuste pas par la valeur. Il se réajuste par la durée.
Selon La Vigie de GoFlint (T2 2026), la durée moyenne de commercialisation d’un logement F-G est de 220 jours, contre 166 jours pour un logement A-B du même code postal.
Oui. Il est passé de 47 jours au T1 2026 à 54 jours au T2 2026, alors que la décote de prix est restée stable sur la même période.
Non. La corrélation entre décote et délai est nulle (0,02). Ce sont deux pénalités indépendantes : un marché peut afficher une faible décote et une liquidité très dégradée, ou l’inverse.
Non. La Vigie mesure la durée de commercialisation jusqu’à la signature, alors que la plupart des indicateurs publiés s’arrêtent au retrait de l’annonce. Les deux durées ne recouvrent pas la même réalité et ne doivent pas être comparées directement.
Source : La Vigie de GoFlint, édition T2 2026.
Champ : 6 051 codes postaux, 96 départements, 1 203 641 biens.
Calcul : comparaison locale F-G / A-B à l’intérieur de chaque code postal (minimum 5 biens par bande), après dédoublonnage des codes postaux portant des valeurs consolidées identiques — 5 742 points de mesure indépendants.
Délai : durée de commercialisation estimée jusqu’à la signature.
Prix : prix attendus au m², frais d’agence inclus, avant négociation — supérieurs de 10 à 18 % aux prix actés. Un prix net vendeur sera de 9 à 15 % inférieur.
Sources externes : CAFPI (taux, juin 2026) ; BCE (décision du 11 juin 2026) ; réseau Laforêt (part de l’investissement locatif, S1 2026).
Données brutes : vigie.goflint.fr